
Variación anual de los precios inmobiliarios
Precio medio por m² de casas y pisos
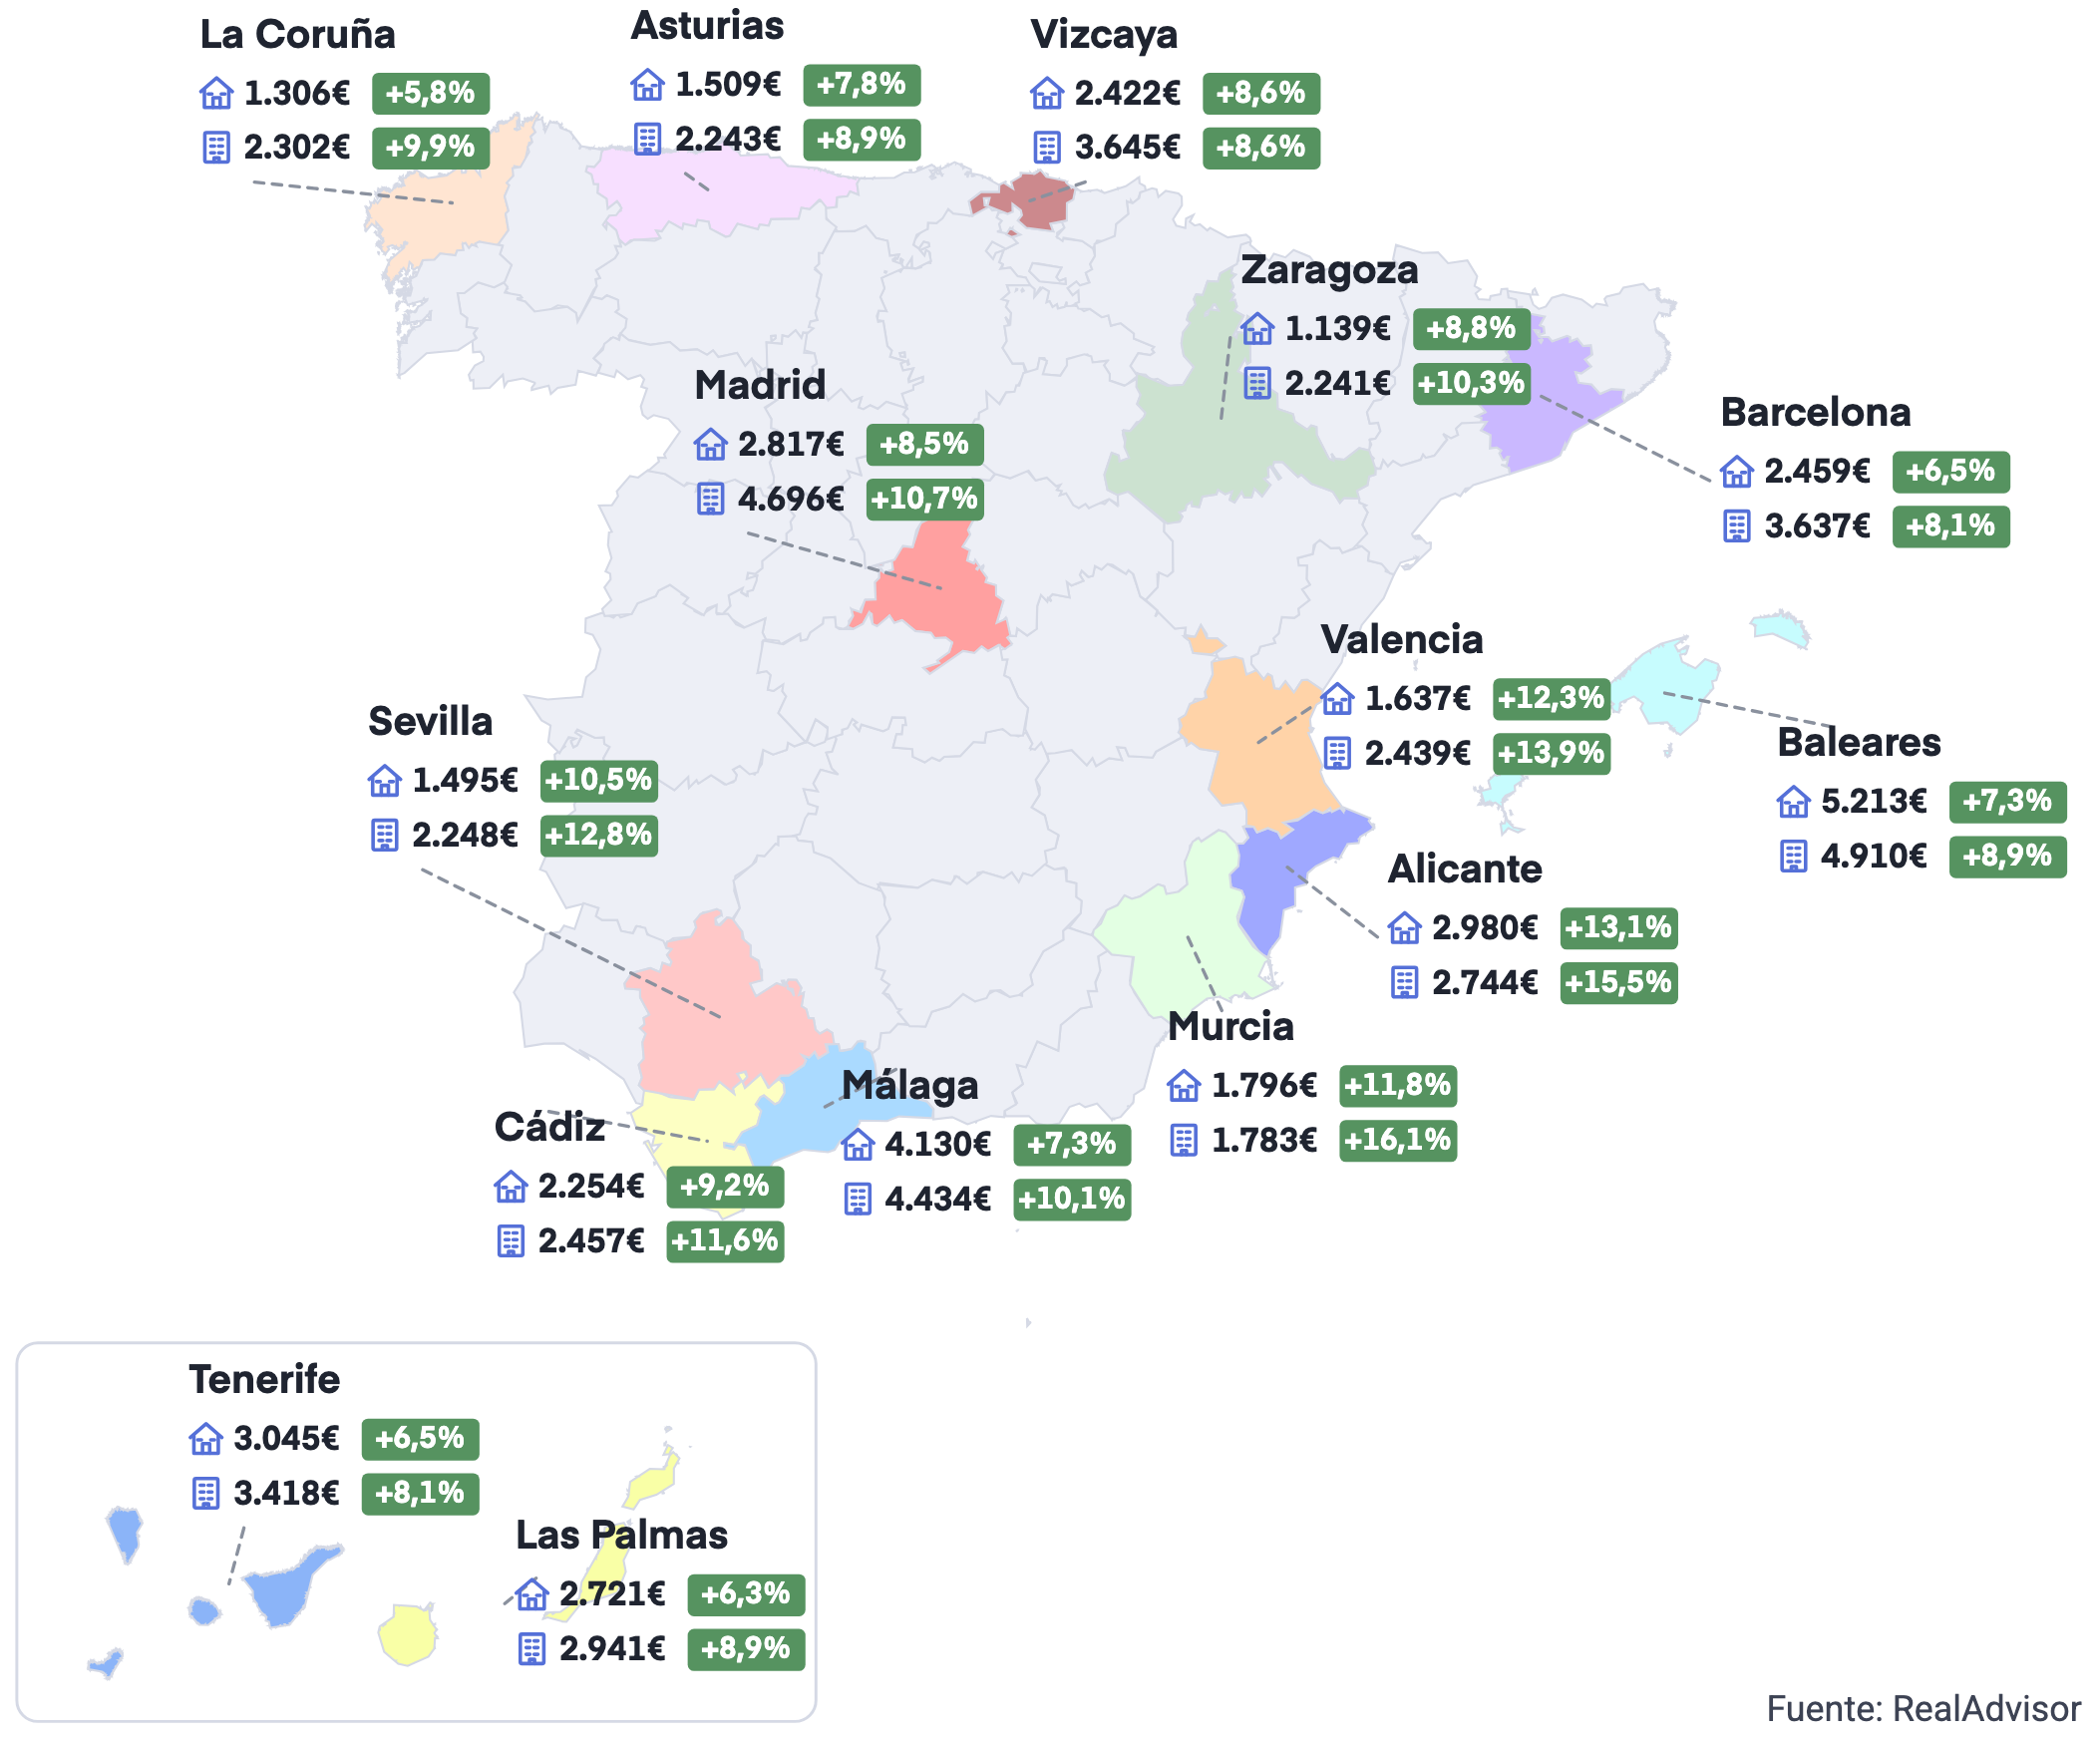
Variación anual en 15 grandes provincias
La vivienda sube más donde todavía es asequible
El precio medio de la vivienda en España marca un nuevo máximo: 2.841€/m², +11,4% interanual, +1,8% en el trimestre y +37,0% en tres años. La subida anual no afloja, aunque el trimestre se modera, y el impulso ya no viene de los mercados más caros: con los salarios muy por detrás, todo apunta a que la demanda se desplaza hacia donde las cuentas todavía salen.
Entre las 15 provincias del mapa, el Levante lidera en pisos: Murcia (+16,1%), Alicante (+15,5%) y Valencia (+13,9%). En el extremo opuesto quedan Tenerife (+8,1%), Barcelona (+8,1%) y Vizcaya (+8,6%). En casas se repite el podio: Alicante (+13,1%), Valencia (+12,3%) y Murcia (+11,8%).
Las provincias asequibles toman el relevo
El piso medio sube un +11,5% interanual hasta 3.045€/m² y la casa un +9,7% hasta 2.346€/m². La novedad no está en el ritmo sino en el reparto: el último año premia a los mercados donde la vivienda aún cabe en un sueldo, no a los que tiraron del ciclo.
En pisos, las diez provincias más baratas (1.410€/m² de media) suben un +11,6% en doce meses; las diez más caras (3.800€/m²), un +9,1%, después de crecer lo mismo en tres años (~+34%). En el trimestre, +2,3% frente a +1,5%. Los saltos en el ranking de crecimiento lo confirman: Ciudad Real pasa del puesto 37 (tres años) al 8 (último año) y Córdoba del 36 al 11, mientras Málaga cae del 4.º al 33.º, Baleares del 15.º al 43.º y Tenerife del 10.º al 50.º. El litoral caro y las islas apuntan a un techo.
¿Cuánto vale mi vivienda?
Introduce tu dirección y accede al estimador de RealAdvisor para conocer el valor de tu propiedad.
El patrón se repite en torno a las grandes ciudades. El piso en la provincia de Madrid sube un +10,7% hasta 4.696€/m²; en las cinco provincias limítrofes (Toledo, Guadalajara, Ávila, Segovia y Cuenca), a menos de la mitad de precio, entre un +11,4% y un +15,2%. Barcelona (+8,1%) queda por detrás de Tarragona (+10,8%), Lérida (+10,5%) y Gerona (+10,0%). En casas, Galicia cierra la tabla (Lugo +5,3%, Ourense +5,5%).
Europa: España, a más del doble de ritmo
España (+12,1% interanual en el 2T, Eurostat) crece más del doble que la UE (+4,7%) y la zona euro (+4,0%), sexta de la Unión junto a Rumanía. Alemania (+0,6%) apenas se mueve y Francia (-0,8%) es uno de los tres países con precios a la baja.
¿Burbuja? Máximo nominal, lejos en real
El valor medio ya supera en un 2% el máximo nominal de 2007, pero sigue un 32% por debajo en términos reales (Tinsa, agosto). UBS (septiembre) mantiene a Madrid en riesgo moderado. A nuestro juicio, la diferencia con entonces está en el motor: escasez de oferta y creación de hogares, más que crédito.
Diez años de vivienda frente a salarios
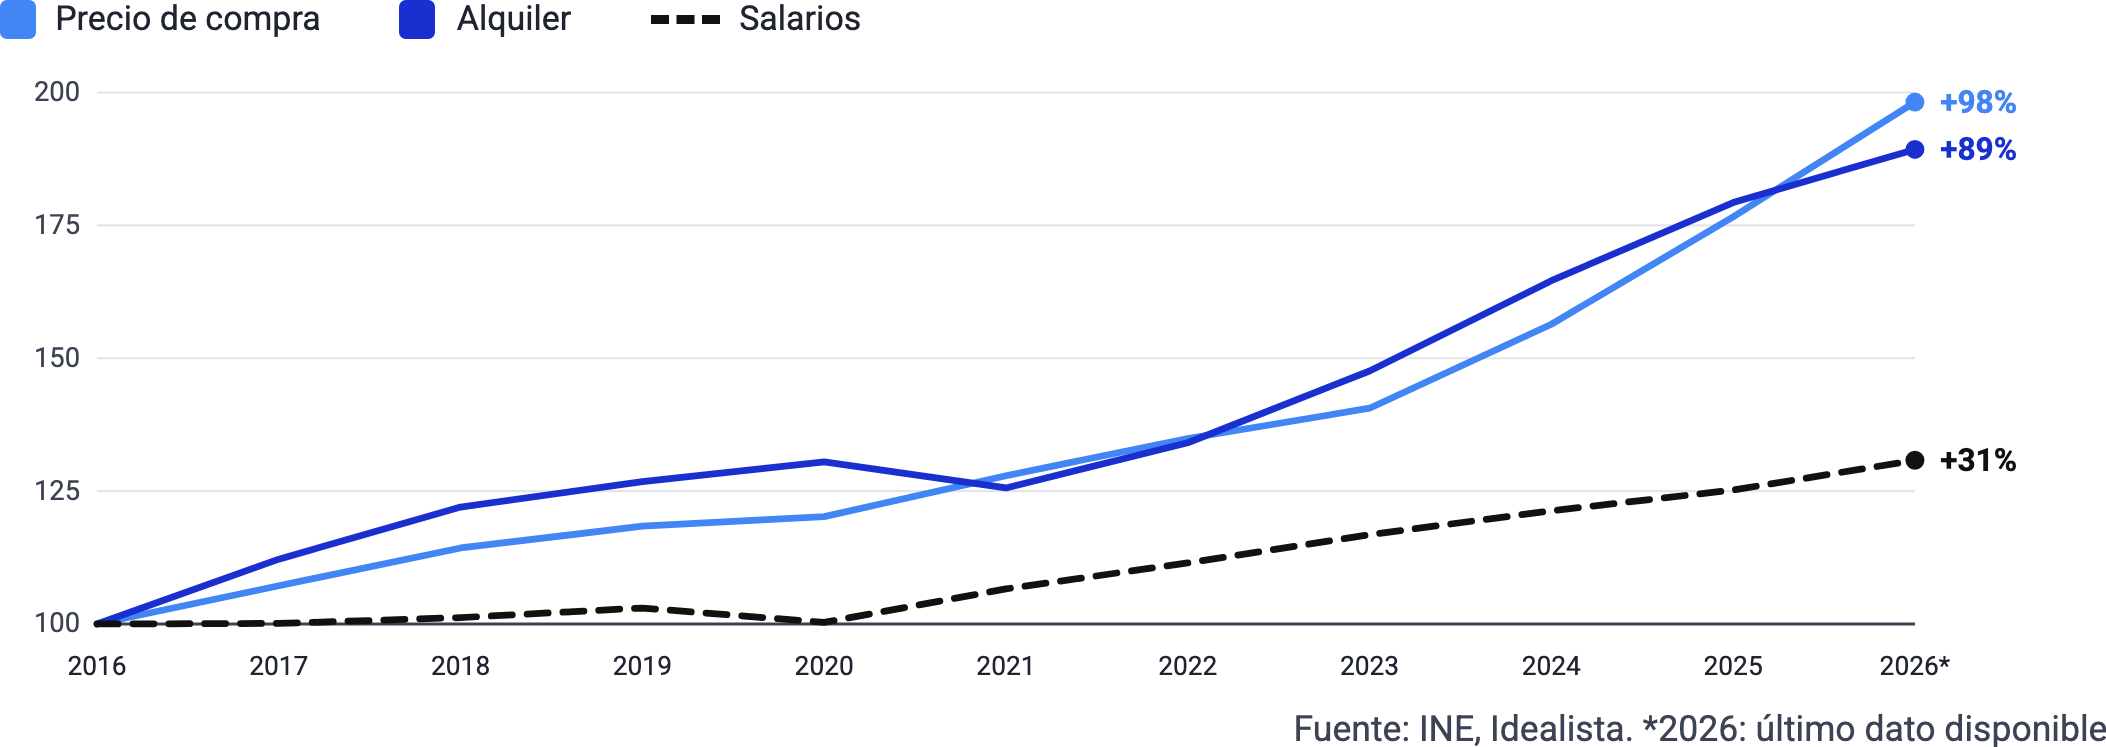
Entre 2016 y 2025, el precio de compra sube un +77% (INE) y el alquiler ofertado un +79% (Idealista), frente a un +25% del coste salarial por trabajador (INE), por debajo incluso de la inflación (+27%). Con el último dato interanual de cada serie (compra del 2T, salarios del primer semestre, alquiler de septiembre), 2026 eleva la cuenta a +98%, +89% y +31%: comprar exige hoy un 52% más de años de salario que en 2016. Y la compra se despega del alquiler: +12,2% frente a +5,6%. La edad de emancipación, 30,2 años, supera en cuatro la media de la UE (Eurostat, 2025).
Salarios, precio de compra y alquiler, 2016-2026 (índice 2016 = 100)
Fuente: INE, Idealista. *2026: último dato disponible
Compraventas a la baja tras un gran 2025
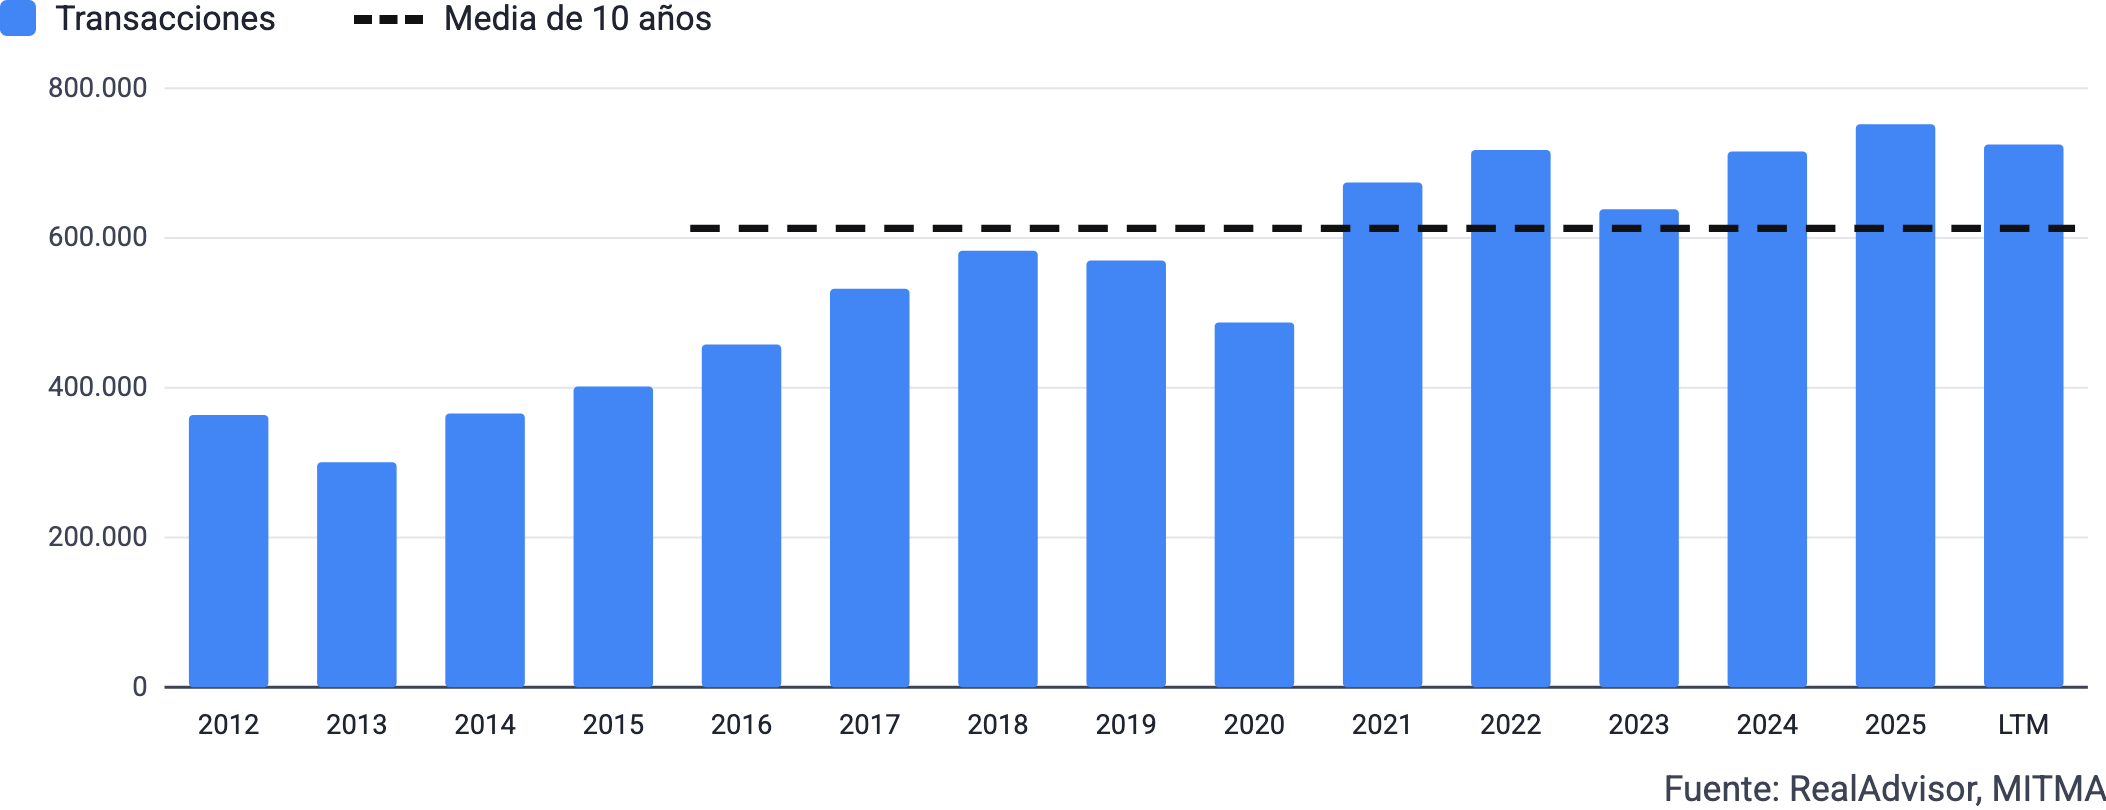
2025 cerró con 751.907 compraventas (MITMA), la cifra más alta en casi dos décadas. 2026 se aleja de ese listón: -7,1% en el primer semestre y 724.863 compraventas en los últimos doce meses hasta junio (-2,8%, MITMA; INE: -3,0% hasta julio).
Los registradores lo confirman: 167.934 operaciones en el 2T (-5,7% trimestral), mínimo de siete trimestres, con más ajuste en la obra nueva (-11,5%) que en la usada (-4,0%). Las hipotecas sobre vivienda caen un 3,5% en julio (INE), la mayor caída en dos años.
Tres frenos probables
Esfuerzo: comprar exige el 36,9% de la renta disponible del hogar medio, por encima del umbral del 35% (Tinsa, 3T). Crédito: euríbor a 12 meses del 3,247% en septiembre (BdE), +1,1 pp en un año, la primera media sobre el 3% desde agosto de 2024. Oferta: faltan unas 750.000 viviendas desde 2021 frente a los hogares creados (BdE).
Comprar o alquilar: la barrera es la entrada
Un piso medio de 80 m² cuesta 243.600€ a nuestro precio. Con un préstamo del 80% a 30 años al tipo medio de las hipotecas firmadas en julio (3,01%, INE), la cuota ronda los 823€ al mes, frente a unos 1.208€ de alquiler ofertado (15,1€/m², Idealista). El obstáculo es el ahorro, no la cuota: entrada, impuestos y gastos suman unos 73.100€, dos años y medio de sueldo bruto medio (INE).
Revisión del escenario
Mantenemos el rango del 2T: 690.000-730.000 compraventas en 2026 (base MITMA), con sesgo a la baja. El -7,1% del primer semestre (misma base) apunta a unas 698.000; el -3,0% del INE, a la parte alta. El mapa regional se divide: en julio crecen Navarra (+26,4%), Galicia (+10,8%) y Castilla y León (+9,7%) y retroceden Asturias (-15,2%), Baleares (-14,3%) y País Vasco (-12,4%).
Demanda extranjera: récord, pero selectiva
Los compradores extranjeros firman el 16,0% de las compraventas del 2T (Registradores), un máximo histórico. Su peso no garantiza subidas: Alicante (46,4% de extranjeros) es segunda en nuestro mapa de pisos (+15,5%, 2.744€/m²), mientras Málaga (37,0%) y Baleares (32,3%), por encima de 4.400€/m², crecen menos que la media (+10,1% y +8,9%). El nivel de precio parece pesar más que el origen del comprador.
Conclusión
El mercado encara el cierre de 2026 con menos operaciones, precios más altos y crédito más caro. Donde el esfuerzo aún es razonable, los precios responden con fuerza; donde supera el umbral, suben menos. La oferta sigue siendo la variable decisiva, y los tipos vuelven a contar.
Evolución del volumen anual de transacciones, 2012 a hoy (LTM: últimos 12 meses)
Fuente: RealAdvisor, MITMA
Lectura cruzada: RealAdvisor, Tinsa, Idealista y Fotocasa
Las cuatro fuentes coinciden en lo esencial, subidas anuales de doble dígito, y las tres de mercado muestran además una pausa en verano. RealAdvisor: 2.841€/m², +11,4% interanual, +1,8% en el trimestre. Tinsa IMIE General: +14,9% en agosto, plano frente a julio. Idealista: 2.930€/m², +11,8% en septiembre, aún por debajo de su máximo de julio. Fotocasa: 3.136€/m², +13,8%, apenas +0,1% en el trimestre. Idealista señala además a Toledo (+19% en septiembre) como la provincia más alcista: el desplazamiento hacia el interior no es exclusivo de nuestro índice.
Inflación y tipos: el crédito vuelve a pesar
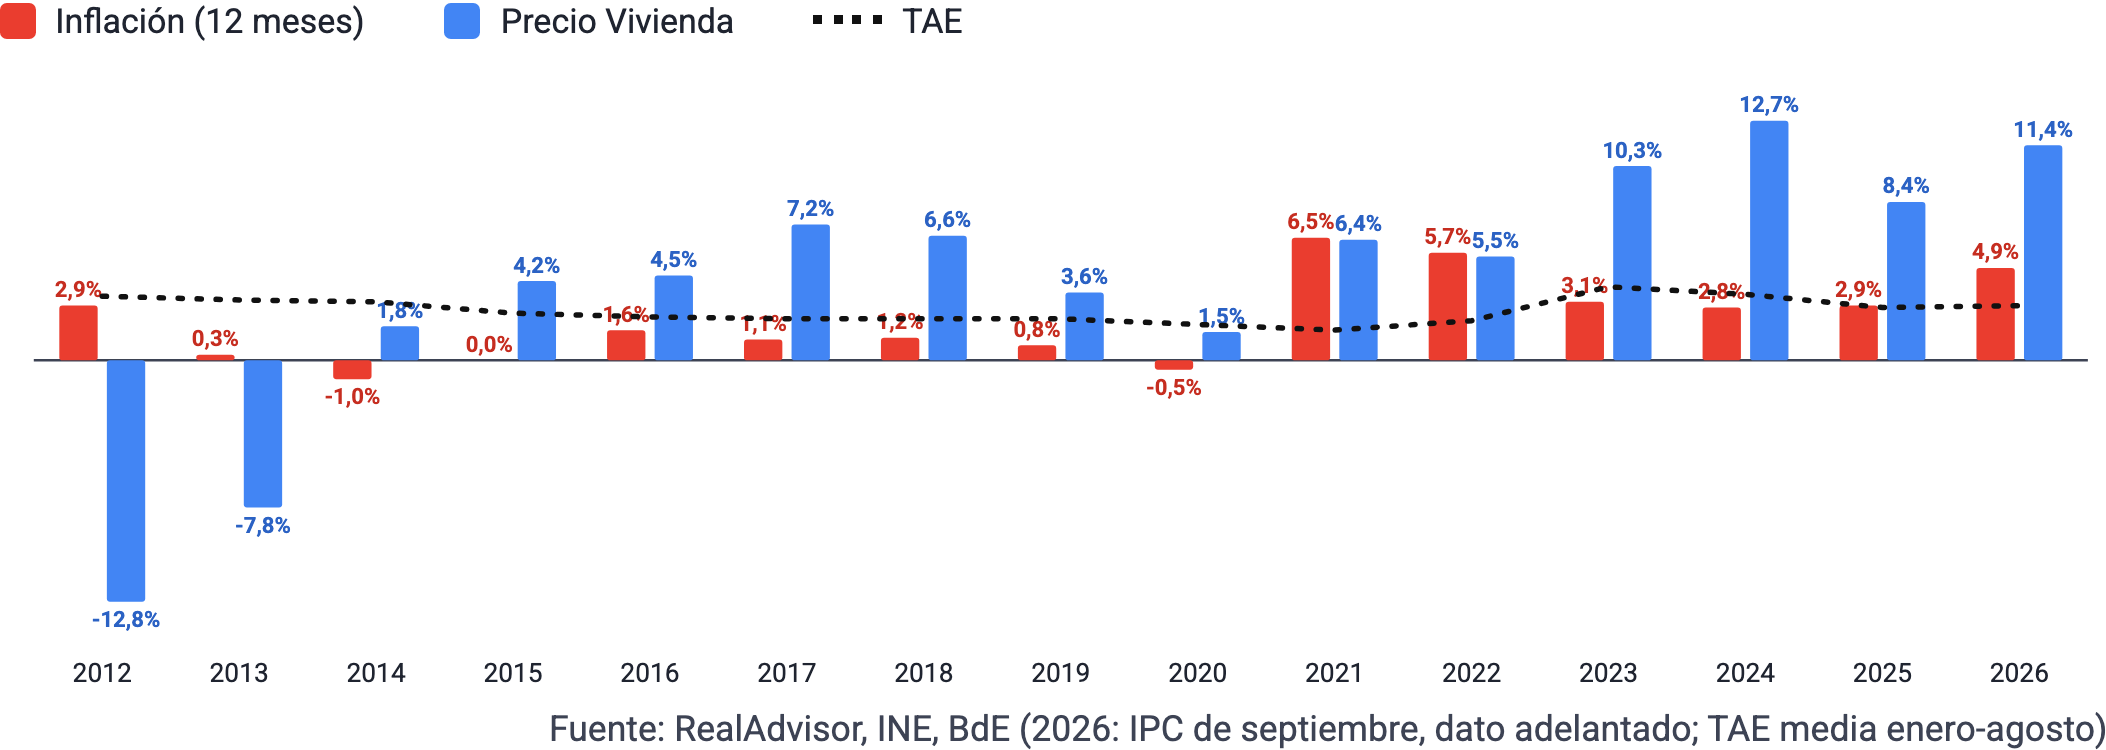
La inflación se acelera hasta el 4,9% en septiembre (INE, adelantado), la más alta desde febrero de 2023, y el BCE ha subido tipos dos veces este año (junio y 10 de septiembre; depósito al 2,50%). La TAE media de los nuevos préstamos para vivienda llega al 3,10% en agosto (BdE), por encima del 3% por primera vez desde diciembre de 2024. La vivienda (+11,4%) aún sube más del doble que el IPC, pero la financiación ya no empuja como en 2025.
Qué significa para cada perfil
Compradores: la cuota compite con el alquiler; el reto es la entrada. Las provincias limítrofes de las grandes ciudades ofrecen más metros por euro, aunque ya suben más deprisa que las capitales. Vendedores: el precio aguanta, pero el comprador depende más de la financiación; un precio de salida ambicioso se paga en tiempo, sobre todo en el litoral caro. Inversores: con el alquiler (+5,6%) por detrás de la compra (+11,4%), la rentabilidad bruta se estrecha (en torno al 6%, según nuestros cálculos); el retorno dependerá más de comprar bien que de la revalorización.
Evolución de los precios inmobiliarios en relación con la inflación
Fuente: RealAdvisor, INE, BdE (2026: IPC de septiembre, dato adelantado; TAE media enero-agosto)
¿Cuánto vale mi vivienda?
Introduce tu dirección y accede al estimador de RealAdvisor para conocer el valor de tu propiedad.
Sobre RealAdvisor
Plataforma europea líder que aporta confianza y liquidez al mercado inmobiliario. Cada mes, más de 1 millón de usuarios confían en nuestra tecnología para conocer el valor real de su propiedad y encontrar a los agentes inmobiliarios con mejores resultados en su zona.
Presentes en seis países (España, Suiza, Francia, Italia, Portugal y Polonia), contamos con una red de más de 5.000 agencias.
Realiza ahora tu valoración online gratuita, déjate asesorar por los mejores agentes y maximiza el valor de tu inmueble.
España: Evolución del precio de la vivienda
15 grandes ciudades Evolución de los precios de Casas y Pisos
Casas
Pisos
Provincias Evolución del precio de las Casas
Provincias Evolución del precio de los Pisos
Información adicional
- Tasar la vivienda en línea
- Consultar los precios de la vivienda
- Descargar la versión completa del barómetro
Contacto de prensa
RealAdvisor SA
Rte de Saint-Julien 198,
CH-1228 Plan-les-Ouates

 España
 France
 Italia
 Suisse
 Belgique / België
 Česko
 Deutschland
 Nederland
 Österreich
 Polska
 Portugal
 United Kingdom